Assurance médicale majeure et couverture de la chirurgie cardiaque
Découvrez la couverture de la chirurgie cardiaque par une assurance médicale majeure : garanties, frais couverts et prestations avant l’intervention.
Si l’on vous a dit, à vous ou à un membre de votre famille, qu’une chirurgie cardiaque pourrait être nécessaire, l’une des premières questions après celles d’ordre médical porte presque toujours sur l’argent : que couvrira mon régime? La couverture de la chirurgie cardiaque par une assurance médicale majeure peut ressembler à un labyrinthe d’autorisations préalables, de franchises et d’exclusions, précisément au moment où vous avez le moins d’énergie à consacrer aux formalités administratives. Ce guide explique comment ces régimes traitent les interventions cardiaques, quelles mesures prendre avant de planifier une chirurgie et quoi faire si une demande de remboursement est refusée, afin que vous puissiez aborder l’aspect financier avec la même clarté que vous souhaiteriez pour l’aspect médical.
Qu’est-ce que l’assurance médicale majeure et que couvre-t-elle?
L’assurance médicale majeure est la couverture santé complète à laquelle la plupart des gens pensent lorsqu’ils parlent d’« assurance maladie ». Contrairement aux régimes à court terme ou aux polices qui versent un montant fixe pour une seule journée d’hospitalisation, les régimes d’assurance médicale majeure sont conçus pour couvrir les événements graves et coûteux — crises cardiaques, cancer, chirurgie majeure — tout au long du traitement. Ils comprennent généralement l’hospitalisation, la chirurgie, l’anesthésie, les soins intensifs, les examens diagnostiques et les visites de suivi, sous réserve d’une franchise (le montant que vous payez avant que le régime commence à payer) et d’une coassurance (la part des frais que vous assumez une fois la franchise atteinte).
Pour les patients cardiaques, un régime d’assurance médicale majeure couvre généralement l’opération elle-même, le séjour aux soins intensifs, les honoraires du chirurgien et de l’anesthésiste, ainsi que les examens qui justifient l’intervention — échocardiogrammes, cathétérismes cardiaques, tests d’effort. Les aspects de la prise en charge qu’il peut couvrir de façon moins prévisible comprennent les séances de réadaptation cardiaque, certaines prothèses valvulaires ou certains appareils plus récents, ainsi que les soins reçus à l’extérieur du réseau du régime. Chaque police comporte des limites inscrites en petits caractères, et ces limites comptent surtout lorsque les factures sont les plus élevées.
En pratique, l’étiquette « assurance médicale majeure » vous indique que le régime a la bonne structure pour une chirurgie cardiaque, mais pas ce qu’il paiera réellement dans votre cas. La réponse dépend de votre réseau, de votre franchise, de vos exclusions et de l’intervention précise proposée par votre équipe de soins cardiaques. Lire ces détails avant la chirurgie, et non après, est l’une des mesures les plus protectrices que vous puissiez prendre.
L’assurance médicale majeure couvre-t-elle la chirurgie cardiaque?
Dans la plupart des cas, oui — mais toujours sous certaines conditions. La chirurgie cardiaque médicalement nécessaire, y compris le pontage coronarien et les interventions sur les valves cardiaques, est couverte par la grande majorité des régimes médicaux majeurs, qu’ils soient privés, offerts par un employeur ou financés par le gouvernement. L’expression clé est « médicalement nécessaire » : le régime voudra obtenir des documents démontrant que l’opération est le traitement adapté à votre état, et non une préférence pour une intervention facultative. Ces documents proviennent de votre cardiologue et de votre chirurgien, et c’est pourquoi la qualité de votre dossier médical clinique compte autant sur le plan financier que médical.
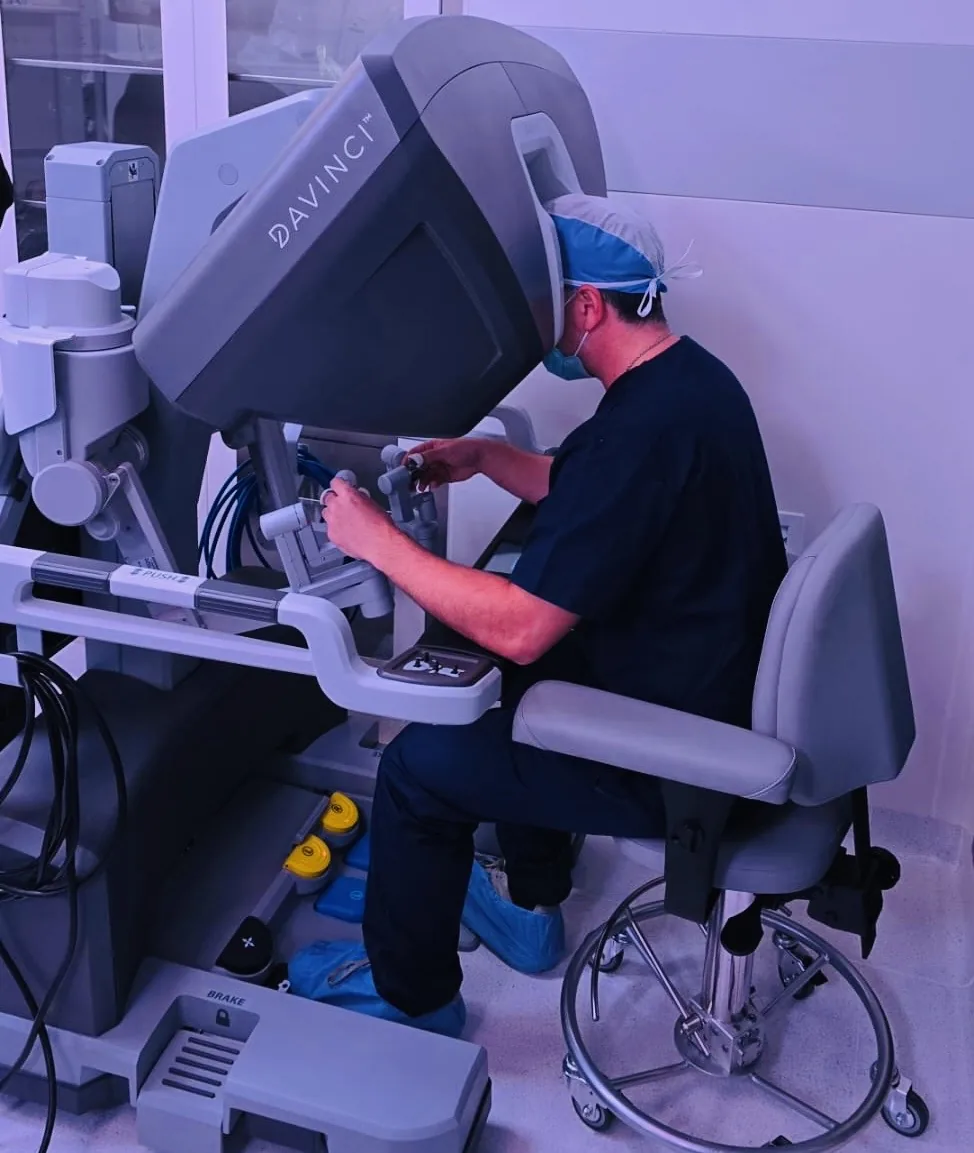
Quelles interventions sont habituellement couvertes? Les pontages, la réparation ou le remplacement des valves aortique et mitrale, ainsi que les interventions transcathéter comme le TAVI (remplacement transcathéter de la valve aortique, une façon de remplacer la valve aortique au moyen d’un petit cathéter plutôt que d’ouvrir la poitrine) sont tous couverts par les régimes courants. Les techniques plus récentes ou moins courantes font parfois l’objet d’un examen plus approfondi : un régime peut approuver facilement une chirurgie conventionnelle, mais exiger des justifications supplémentaires pour une approche robotique ou mini-invasive. Cela ne signifie pas que la méthode moins invasive n’est pas appropriée — cela signifie que les documents doivent être plus solides.
Dans notre pratique, chaque cas est examiné par l’équipe multidisciplinaire au regard des lignes directrices internationales avant qu’une recommandation soit formulée, et ce sont précisément ces documents que les assureurs examinent pour décider d’approuver ou non une intervention. Lorsque votre proposition chirurgicale s’appuie sur des justifications claires fondées sur les lignes directrices, les échanges avec l’assurance deviennent beaucoup plus simples.
Combien existe-t-il de types d’assurance maladie?
Plus que la plupart des patients ne le pensent. Lorsqu’on demande combien de types d’assurance maladie existent, on est généralement surpris d’apprendre que la réponse va des vastes programmes publics aux produits limités à un seul hôpital. Voici les principales catégories que vous rencontrerez en tant que patient cardiaque :
- Régimes médicaux complets : une couverture étendue pour les maladies graves et les chirurgies, la norme à laquelle les autres produits sont comparés.
- Régimes collectifs d’employeur : une assurance médicale complète obtenue par l’intermédiaire de votre travail, souvent assortie de tarifs négociés plus avantageux et d’une autorisation préalable simplifiée.
- Programmes gouvernementaux : une assurance publique comme Medicare et Medicaid aux États-Unis, ou des systèmes nationaux similaires ailleurs, chacun ayant ses propres règles en matière de couverture cardiaque.
- Régimes catastrophiques : des polices à faible prime qui protègent contre des factures exorbitantes, mais couvrent peu les soins courants.
- Polices complémentaires : des produits supplémentaires qui versent des indemnités en argent ou couvrent les lacunes laissées par un régime principal.
Savoir où se situe votre propre police dans ce paysage orientera toutes vos décisions ultérieures. Un patient couvert par un programme public doit suivre des démarches d’autorisation préalable différentes de celles d’un patient couvert par une assurance internationale privée, et un patient bénéficiant uniquement d’une couverture catastrophique doit prévoir des frais importants à sa charge avant même qu’un pontage ou une intervention valvulaire soit planifié.
Qu’est-ce qu’une assurance maladie catastrophique et suffit-elle pour les soins cardiaques?
Une assurance maladie catastrophique est un régime conçu pour vous protéger contre des factures ruineuses, et non contre les frais médicaux courants. Les primes sont faibles parce que la franchise — souvent de plusieurs milliers de dollars — est très élevée. Le régime intervient en cas de véritable catastrophe : accidents graves, cancer et, oui, chirurgie cardiaque d’urgence. Une fois la franchise atteinte, la couverture est généralement étendue; avant cela, vous payez essentiellement de votre poche.
Pour savoir si cela « suffit » pour les soins cardiaques, tout dépend du moment et de la planification. Si vous faites une crise cardiaque et avez besoin d’une chirurgie d’urgence sans avertissement, la couverture catastrophique fait ce pour quoi elle a été conçue : elle limite les dégâts. Mais si votre valve aortique se rétrécit lentement depuis des années et que la chirurgie est planifiée plutôt qu’urgente, avec un régime catastrophique, vous devrez assumer la plupart des examens préopératoires et peut-être une partie de la facture d’hôpital jusqu’à ce que la franchise soit atteinte.
Lorsque les patients nous posent la question, nous leur conseillons d’additionner le coût total réaliste — examens, jours d’hospitalisation, honoraires du chirurgien, réadaptation — et de le comparer à la franchise et au maximum à payer de leur régime. Cette comparaison, effectuée calmement avant la prise de rendez-vous, évite une surprise financière courante : penser que « couvert » veut dire « gratuit ».
Quelles sont les exigences de l’assurance pour une chirurgie cardiaque avant une intervention?
L’autorisation préalable est l’exigence principale. Presque tous les régimes médicaux importants exigent une autorisation préalable (parfois appelée approbation préalable) pour une chirurgie cardiaque planifiée : votre chirurgien soumet le diagnostic, l’intervention proposée et les examens à l’appui, puis le régime confirme par écrit qu’il couvrira l’intervention. Omettre cette étape est le moyen le plus sûr de se retrouver avec une demande de remboursement refusée, même si la chirurgie était tout à fait appropriée.
Les règles concernant le réseau et l’établissement viennent ensuite. Les régimes couvrent généralement une part beaucoup plus importante de la facture lorsque le chirurgien, l’hôpital et l’anesthésiologiste sont tous « dans le réseau ». Pour une chirurgie cardiaque, il s’agit réellement d’une question en trois volets, car le chirurgien et l’hôpital peuvent être conventionnés avec votre régime, mais pas le groupe d’anesthésie. Les patients pensent rarement à le demander, et l’écart apparaît sur la facture plusieurs mois plus tard. Une autre exigence courante est la documentation des traitements conservateurs — preuve que des médicaments ou des options moins invasives ont été envisagés — en particulier pour les interventions où plusieurs traitements sont possibles.
Notre équipe aide les patients à déterminer exactement quels examens et quelles lettres leur assureur exigera avant la prise de rendez-vous, afin que les démarches d’approbation commencent avec un dossier complet plutôt qu’avec des échanges répétés pour obtenir les documents manquants. Bien faire les choses n’a rien de spectaculaire, mais cela permet de gagner des semaines.
Comment fonctionne concrètement l’approbation de l’assurance pour une chirurgie cardiaque?
L’approbation de l’assurance pour une chirurgie cardiaque est un processus d’examen, pas une simple formalité. Une fois que le cabinet de votre chirurgien a soumis la demande, les évaluateurs médicaux du régime comparent la proposition à leurs critères de couverture : la gravité de votre maladie valvulaire ou de vos obstructions coronariennes, les résultats de votre cathétérisme ou de votre échocardiogramme, et la prise en charge de la technique choisie pour votre anatomie. Les cas simples sont souvent approuvés en quelques jours; les cas complexes peuvent entraîner un examen par les pairs, au cours duquel votre chirurgien s’entretient directement avec le directeur médical du régime.
Il est utile de comprendre ce que l’évaluateur cherche. Pour une intervention valvulaire, il s’agit généralement du degré de gravité indiqué par votre échocardiogramme et de vos symptômes. Pour un pontage, ce sont les images du cathétérisme qui montrent quelles artères sont obstruées et dans quelle mesure. Pour une demande de TAVI, les régimes appliquent souvent des critères précis concernant l’âge, le risque chirurgical et l’anatomie valvulaire. Lorsque votre dossier contient déjà ces éléments, l’approbation relève généralement du processus plutôt que de la persuasion. Des autorités internationales ont souligné à quel point l’accès à des soins cardiaques de grande qualité dépend du bon fonctionnement de ces systèmes — The Lancet a abondamment publié sur les obstacles à l’accès à la chirurgie cardiaque partout dans le monde, et les formalités administratives en font partie.
Un point à garder à l’esprit : une approbation est une entente sur la couverture, et non une recommandation médicale. Elle vous indique ce que le régime paiera, pas si l’intervention vous convient. Ce sont deux conversations distinctes, et votre équipe de soins cardiaques devrait avoir avec vous la conversation médicale en termes clairs avant d’entamer celle sur l’assurance.
Que se passe-t-il lorsqu’une intervention cardiaque est refusée?
Un refus est le début d’une conversation, pas la fin du parcours. Lorsqu’une intervention cardiaque est refusée, le régime doit vous en expliquer la raison par écrit. Les raisons courantes comprennent des documents manquants, un établissement hors réseau, une divergence de codage ou l’avis qu’il faudrait d’abord essayer une solution moins coûteuse. De nombreux refus sont résolus non pas en livrant bataille, mais en fournissant ce qui manquait — un examen supplémentaire, une lettre de nécessité médicale plus claire ou des codes corrigés.
Vous avez le droit de faire appel officiellement. Chaque régime réglementé offre un appel interne et, si celui-ci échoue, un examen externe par des médecins examinateurs indépendants. Les refus sont infirmés plus souvent que les patients ne le pensent, surtout lorsque le cardiologue et le chirurgien traitants rédigent une lettre ciblée reliant l’intervention demandée aux lignes directrices publiées. Nous vous encourageons à demander un deuxième avis dans le cadre normal de votre prise de décision concernant une chirurgie cardiaque; la lettre d’un deuxième spécialiste est également l’un des documents les plus convaincants que vous puissiez joindre à un appel.
Ne laissez pas un refus vous pousser vers l’un ou l’autre des extrêmes — renoncer à une chirurgie nécessaire ou vous précipiter sans savoir clairement qui paiera quoi. Demandez la raison par écrit, communiquez avec le cabinet de votre chirurgien et traitez l’appel comme un projet assorti d’une échéance, car les délais d’appel sont souvent courts.
Quels sont les véritables frais à votre charge pour une chirurgie cardiaque?
Même avec une bonne couverture, prévoyez devoir payer une partie des frais. Les frais à votre charge pour une chirurgie cardiaque comprennent généralement plusieurs éléments : votre franchise, votre pourcentage de coassurance, les frais d’établissement ou de dispositif qui dépassent le montant couvert par le régime, ainsi que les services non couverts. Pour les patients qui ont un régime d’assurance par l’intermédiaire de leur employeur ou du marché de l’assurance, ces frais peuvent tout de même atteindre des milliers de dollars, même après que l’assurance a payé la majeure partie de la facture. Le montant le plus important à connaître est le plafond annuel des frais à votre charge prévu par le régime, soit le montant maximal que vous pourriez devoir payer en un an, car il représente votre véritable limite financière.
Les coûts varient énormément selon le lieu et le pays. Une même opération de pontage peut entraîner des frais totaux radicalement différents d’un hôpital, d’une ville ou d’un pays à l’autre, et les patients internationaux en tiennent souvent explicitement compte. Si le coût représente une réelle contrainte, demandez à votre équipe de cardiologie de détailler ce qui est inclus : les honoraires du chirurgien, les jours d’hospitalisation, la valve ou le greffon lui-même, ainsi que ce qui se passe si des complications prolongent le séjour. Il est tout à fait raisonnable d’exiger une estimation transparente.
Lors de la consultation, nous prenons le temps de vous expliquer clairement ce que les études montrent réellement et de répondre à toutes vos questions — y compris celles sur les coûts — avant toute prise de décision. Vous ne devriez jamais quitter une consultation chirurgicale en connaissant le plan de soins, mais pas le mode de paiement.
Couverture de la chirurgie cardiaque au Mexique : ce que les patients internationaux doivent savoir
La couverture de la chirurgie cardiaque au Mexique fonctionne différemment de celle de votre pays. Les patients des États-Unis ou du Canada qui envisagent des soins cardiaques au Mexique doivent vérifier trois choses : si leur régime offre une quelconque couverture internationale, s’il reconnaît des hôpitaux et des chirurgiens précis à l’étranger et s’il préautorisera les soins à l’extérieur de son réseau habituel. Certaines grandes polices d’assurance internationales le font régulièrement; de nombreux régimes nationaux ne le font pas, ce qui signifie essentiellement que les soins sont à vos frais. Tout projet de tourisme médical — voyager à l’étranger pour recevoir un traitement — devrait être planifié après avoir obtenu ces réponses, plutôt que de les découvrir après coup.
La décision devrait reposer sur les normes de qualité, et pas seulement sur les prix. Un programme de cardiologie réputé au Mexique accueillera volontiers vos questions sur ses résultats, ses capacités en soins intensifs et la formation de ses chirurgiens. Le Dr Molina a suivi une formation en chirurgie cardiothoracique à l’Universidad de Guadalajara, en chirurgie cardiaque, mini-invasive, robotique et structurelle à l’Université de Montréal, ainsi qu’en cardiologie structurelle et en TAVI au CHU de Bordeaux; l’équipe a également suivi une formation à Iéna, à Bad Berka et à Buffalo. Des titres de compétence comme ceux-ci, vérifiables et reconnus à l’international, sont ce que vous devriez attendre de tout programme que vous envisagez — au Mexique ou ailleurs.
Pour les patients internationaux qui paient eux-mêmes, l’absence d’intervention de l’assureur change la discussion de façon utile : tout peut être convenu à l’avance. Un forfait défini avec une portée écrite, un plan clair pour gérer les complications et un échéancier réaliste de rétablissement avant le retour à la maison. La clarté par écrit est la meilleure protection financière des patients internationaux.
Comment préparer votre liste de vérification d’assurance avant une chirurgie cardiaque
Une courte liste de vérification prévient la plupart des mauvaises surprises financières. Avant toute chirurgie cardiaque planifiée, parcourez cette liste de vérification pour l’assurance liée à la chirurgie cardiaque — idéalement avec un membre de votre famille qui prend des notes, car cette étape demande de l’organisation :
- Confirmez l’autorisation préalable : appelez votre régime et obtenez par écrit le numéro d’autorisation et les soins couverts.
- Vérifiez le réseau : le chirurgien, l’hôpital et le groupe d’anesthésie — chacun séparément.
- Connaissez vos montants : la franchise, la coassurance et, surtout, le maximum annuel à payer de votre poche.
- Rassemblez vos documents : échocardiogramme, rapport de cathétérisme, lettres de consultation — le dossier médical complet qui justifie l’intervention.
- Obtenez l’estimation par écrit : détaillée, y compris ce qui se passe si l’hospitalisation dure plus longtemps que prévu.
- Vérifiez les délais d’attente : certaines polices excluent les chirurgies effectuées durant les premiers mois de couverture.
Accordez au choix des soins le même sérieux qu’à leur financement. Les patients qui comparent des régimes médicaux complets pour les personnes atteintes de problèmes cardiaques, ou des chirurgiens pour une intervention approuvée, devraient se renseigner sur la formation, le nombre d’interventions réalisées et l’éventail des options envisagées — conventionnelle, mini-invasive, robotique, transcathéter — ainsi que sur les raisons pour lesquelles l’une a été recommandée plutôt que les autres. Notre équipe réalise des interventions conventionnelles, mini-invasives, robotiques et transcathéter, et nous ne recommandons l’approche la moins invasive que lorsque les données probantes la justifient pour le patient concerné; la décision finale vous revient toujours.
Le premier contact est une consultation vidéo gratuite : nous faisons connaissance avec le patient, discutons de son état et indiquons quels examens sont encore nécessaires afin qu’aucun examen superflu ne soit prescrit — une étape qui vous évite aussi de payer pour des examens dont vous n’avez pas besoin. Une chirurgie cardiaque est une décision importante qui comporte des dimensions médicales, émotionnelles et financières, et chacune mérite la même attention réfléchie et sans précipitation. Si vous devez composer avec un diagnostic valvulaire ou coronarien et que vous avez des doutes sur la couverture, les coûts ou les options, discutez de votre situation particulière avec une équipe cardiaque qualifiée avant de prendre une décision — et envisagez de prendre rendez-vous plutôt que d’essayer de poser votre propre diagnostic à partir d’articles, aussi détaillés soient-ils.